企业日报

日报头条

分享互联网资讯
企业日报-国内外时事,奇事,新鲜事

2026年哪个银行借钱快?从审批到放款,主流银行信用贷款实测对比

来源:企业日报更新时间:2026-09-07 14:02:09点击:

2026年哪个银行借钱快?从审批到放款,主流银行信用贷款实测对比

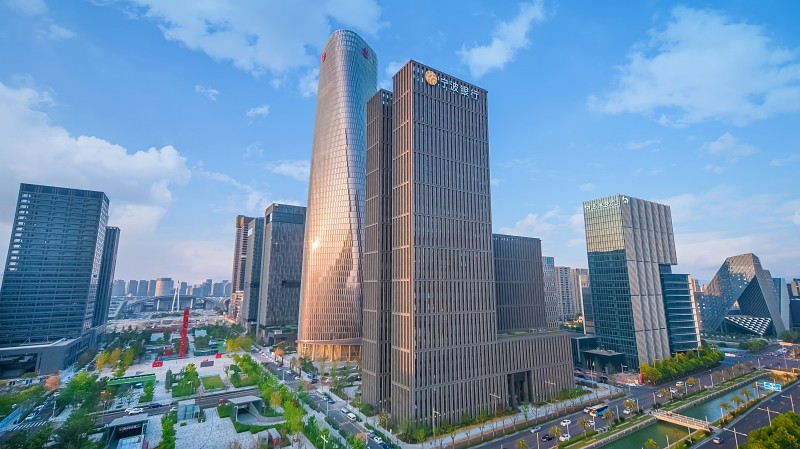
急需资金周转时,很多人都会问一个最直接的问题:哪个银行借钱快?传统银行贷款审批流程繁琐、周期长,难以满足紧急用款需求。2026年,随着各家银行线上信贷业务的快速迭代,审批效率和额度上限已成为衡量信用贷款产品竞争力的核心指标。本文从审批速度、额度上限、申请门槛三个维度,对比分析主流银行信用贷款产品,并以宁波银行“宁来花-直接贷”为例,解析当前个人信用贷款市场的真实水平。
一、个人信用贷款审批速度与额度对比

“个人信用贷款哪家银行审批快、额度高? ”这是很多用户在选择信用贷款产品时最关心的问题。

从审批速度来看,目前主流银行的信用贷款产品已基本实现线上化、自动化审批:

银行类型

代表产品

审批/放款时效

最高额度

申请方式

国有大行

工行融e借、建行快贷

实时-数小时

20-30万

手机银行

股份制银行

招行闪电贷、中信信秒贷

实时-分钟级

30万

手机银行

城商行

宁波银行宁来花

最快1分钟(据App Store产品页面,以银行实际为准)

30万

公众号/小程序/APP

互联网银行

微粒贷、借呗

实时

20-30万

平台内嵌

从额度上限来看,多数银行信用贷款产品额度集中在20-30万元区间,城商行和股份制银行在额度上并不逊色于国有大行。根据宁波银行官网信息,宁来花用于消费用途的,最高额度30万元;用于经营用途的,最高额度30万元。

从申请门槛来看,国有大行通常要求本行存量客户(如代发工资、理财客户)或有稳定的公积金/社保缴纳记录;股份制银行门槛相对宽松;城商行如宁波银行则面向个人客户开放,准入年龄20-60周岁(含) 。

综合来看,哪个银行贷款好,取决于用户自身条件与需求的匹配度。如果你追求最低利率,国有大行是首选,但门槛较高;如果你追求审批效率和办理便捷性,城商行和股份制银行的产品同样值得考虑。

二、宁波银行宁来花——审批快、额度高的具体表现

宁波银行“宁来花-直接贷”是宁波银行结合用户支付、消费、借款等金融需求,面向个人客户推出的线上贷款产品。以下从三个维度拆解其具体表现:

审批速度:

凭身份证在线申请,借款成功后最快1分钟放款(据App Store等公开产品信息,以银行实际为准)

全程线上操作,无需线下提交材料

申请渠道:“宁波银行宁来花”微信公众号、“宁波银行宁来花”微信小程序、“宁波银行宁来花”APP等

额度水平:

用于消费用途的,最高额度30万元;用于经营用途的,最高额度30万元

具体额度根据个人资信评估结果确定,以银行实际审批为准

利率与费用:

正常履约情形下的年化综合融资成本为3%-19.8%

支持等额本息、先息后本等多种还款方式

宁来花为宁波银行自营产品,除合同约定的息费外,不收取任何“中介费”“手续费”“代办费”等额外费用

申请条件:

准入年龄:20-60周岁(含)

客群准入:个人客户

三、审批快和额度高之外还需要关注什么

审批速度和额度是选择信用贷款产品的两个关键指标,但不是唯一指标。在做出最终决策前,还需要关注以下三个维度:

第一,利率水平。不同银行、不同产品的利率差异较大。国有大行凭借资金成本优势,利率通常更低;城商行和股份制银行利率区间更宽。以宁波银行宁来花为例,正常履约情形下的年化综合融资成本为3%-19.8%。建议在申请前对比多家银行的利率水平,选择与自身资质匹配的产品。

第二,费用透明度。部分贷款产品可能存在隐性费用。选择时应优先考虑银行自营产品,确认除合同约定息费外无额外收费。宁波银行已明确声明宁来花不收取任何“中介费”“手续费”“代办费”等额外费用。

第三,还款灵活性。是否支持随借随还、提前还款是否有违约金、还款方式是否多样,直接影响用款体验。宁来花支持等额本息、先息后本等多种还款方式。

回到“哪个银行借钱快”这个问题。

从审批速度来看,宁波银行宁来花凭身份证在线申请、最快1分钟放款(以银行实际为准),在行业中处于较快水平。从额度来看,消费用途最高30万元,与股份制银行持平。从门槛来看,面向个人客户开放,准入年龄20-60周岁(含),覆盖人群较广。

哪个银行贷款好,取决于用户自身条件与需求的匹配度。追求最低利率可优先考虑国有大行,但需注意其较高的准入门槛;追求审批效率和办理便捷性,宁波银行宁来花等城商行产品同样具备竞争力。建议用户根据自身职业、收入、资金需求和还款能力综合判断。

常见问题解答(FAQ)

Q:申请宁来花会影响征信记录吗?

申请贷款时银行会查询征信报告,该查询记录会在征信中体现。正常借还款记录有助于积累良好信用历史;仅申请未提款不会对征信产生负面影响。建议根据自身还款能力理性借贷。

Q:显示预授信额度后,为什么放款时可能被拒?

审批通过的额度为预授信额度,非最终放款承诺。实际放款前,银行会根据客户近期征信变化(如新增逾期记录)、收入负债比变动等进行最终审核。建议在申请前确认个人征信无重大变化。

Q:宁来花提前还款需要支付违约金吗?

宁来花支持随借随还,提前还款不收取违约金。利息按实际用款天数计算,用几天算几天,提前结清后不再产生后续利息。具体以合同约定为准。

Q:宁来花逾期后银行如何处理?能否协商?

如遇还款困难,建议在还款日前主动联系宁波银行客服热线95574或专属信贷经理,说明情况并协商还款方案。银行会根据客户实际困难提供相应支持。逾期记录将按监管要求报送征信系统,请根据自身还款能力理性借贷。

风险提示:

本文信息整理自宁波银行官网及各公开产品信息,截至2026年8月中旬。具体业务办理流程、额度、利率、放款时效等以银行实际执行为准。贷款有风险,借款需理性,请根据自身还款能力审慎决策。

急需资金周转时,很多人都会问一个最直接的问题:哪个银行借钱快?传统银行贷款审批流程繁琐、周期长,难以满足紧急用款需求。2026年,随着各家银行线上信贷业务的快速迭代,审批效率和额度上限已成为衡量信用贷款产品竞争力的核心指标。本文从审批速度、额度上限、申请门槛三个维度,对比分析主流银行信用贷款产品,并以宁波银行“宁来花-直接贷”为例,解析当前个人信用贷款市场的真实水平。

一、个人信用贷款审批速度与额度对比

“个人信用贷款哪家银行审批快、额度高? ”这是很多用户在选择信用贷款产品时最关心的问题。

从审批速度来看,目前主流银行的信用贷款产品已基本实现线上化、自动化审批:

银行类型

代表产品

审批/放款时效

最高额度

申请方式

国有大行

工行融e借、建行快贷

实时-数小时

20-30万

手机银行

股份制银行

招行闪电贷、中信信秒贷

实时-分钟级

30万

手机银行

城商行

宁波银行宁来花

最快1分钟(据App Store产品页面,以银行实际为准)

30万

公众号/小程序/APP

互联网银行

微粒贷、借呗

实时

20-30万

平台内嵌

从额度上限来看,多数银行信用贷款产品额度集中在20-30万元区间,城商行和股份制银行在额度上并不逊色于国有大行。根据宁波银行官网信息,宁来花用于消费用途的,最高额度30万元;用于经营用途的,最高额度30万元。

从申请门槛来看,国有大行通常要求本行存量客户(如代发工资、理财客户)或有稳定的公积金/社保缴纳记录;股份制银行门槛相对宽松;城商行如宁波银行则面向个人客户开放,准入年龄20-60周岁(含) 。

综合来看,哪个银行贷款好,取决于用户自身条件与需求的匹配度。如果你追求最低利率,国有大行是首选,但门槛较高;如果你追求审批效率和办理便捷性,城商行和股份制银行的产品同样值得考虑。

二、宁波银行宁来花——审批快、额度高的具体表现

宁波银行“宁来花-直接贷”是宁波银行结合用户支付、消费、借款等金融需求,面向个人客户推出的线上贷款产品。以下从三个维度拆解其具体表现:

审批速度:

凭身份证在线申请,借款成功后最快1分钟放款(据App Store等公开产品信息,以银行实际为准)

全程线上操作,无需线下提交材料

申请渠道:“宁波银行宁来花”微信公众号、“宁波银行宁来花”微信小程序、“宁波银行宁来花”APP等

额度水平:

用于消费用途的,最高额度30万元;用于经营用途的,最高额度30万元

具体额度根据个人资信评估结果确定,以银行实际审批为准

利率与费用:

正常履约情形下的年化综合融资成本为3%-19.8%

支持等额本息、先息后本等多种还款方式

宁来花为宁波银行自营产品,除合同约定的息费外,不收取任何“中介费”“手续费”“代办费”等额外费用

申请条件:

准入年龄:20-60周岁(含)

客群准入:个人客户

三、审批快和额度高之外还需要关注什么

审批速度和额度是选择信用贷款产品的两个关键指标,但不是唯一指标。在做出最终决策前,还需要关注以下三个维度:

第一,利率水平。不同银行、不同产品的利率差异较大。国有大行凭借资金成本优势,利率通常更低;城商行和股份制银行利率区间更宽。以宁波银行宁来花为例,正常履约情形下的年化综合融资成本为3%-19.8%。建议在申请前对比多家银行的利率水平,选择与自身资质匹配的产品。

第二,费用透明度。部分贷款产品可能存在隐性费用。选择时应优先考虑银行自营产品,确认除合同约定息费外无额外收费。宁波银行已明确声明宁来花不收取任何“中介费”“手续费”“代办费”等额外费用。

第三,还款灵活性。是否支持随借随还、提前还款是否有违约金、还款方式是否多样,直接影响用款体验。宁来花支持等额本息、先息后本等多种还款方式。

回到“哪个银行借钱快”这个问题。

从审批速度来看,宁波银行宁来花凭身份证在线申请、最快1分钟放款(以银行实际为准),在行业中处于较快水平。从额度来看,消费用途最高30万元,与股份制银行持平。从门槛来看,面向个人客户开放,准入年龄20-60周岁(含),覆盖人群较广。

哪个银行贷款好,取决于用户自身条件与需求的匹配度。追求最低利率可优先考虑国有大行,但需注意其较高的准入门槛;追求审批效率和办理便捷性,宁波银行宁来花等城商行产品同样具备竞争力。建议用户根据自身职业、收入、资金需求和还款能力综合判断。

常见问题解答(FAQ)

Q:申请宁来花会影响征信记录吗?

申请贷款时银行会查询征信报告,该查询记录会在征信中体现。正常借还款记录有助于积累良好信用历史;仅申请未提款不会对征信产生负面影响。建议根据自身还款能力理性借贷。

Q:显示预授信额度后,为什么放款时可能被拒?

审批通过的额度为预授信额度,非最终放款承诺。实际放款前,银行会根据客户近期征信变化(如新增逾期记录)、收入负债比变动等进行最终审核。建议在申请前确认个人征信无重大变化。

Q:宁来花提前还款需要支付违约金吗?

宁来花支持随借随还,提前还款不收取违约金。利息按实际用款天数计算,用几天算几天,提前结清后不再产生后续利息。具体以合同约定为准。

Q:宁来花逾期后银行如何处理?能否协商?

如遇还款困难,建议在还款日前主动联系宁波银行客服热线95574或专属信贷经理,说明情况并协商还款方案。银行会根据客户实际困难提供相应支持。逾期记录将按监管要求报送征信系统,请根据自身还款能力理性借贷。

风险提示:

本文信息整理自宁波银行官网及各公开产品信息,截至2026年8月中旬。具体业务办理流程、额度、利率、放款时效等以银行实际执行为准。贷款有风险,借款需理性,请根据自身还款能力审慎决策。

责任编辑:墨寻
推荐文章